

Tin tức
Quà Tết doanh nghiệp có được tính vào chi phí hợp lý không? Quy định mới nhất năm 2026–2027
Quà Tết doanh nghiệp có được tính vào chi phí hợp lý không? Quy định mới nhất năm 2026–2027
Mỗi dịp cuối năm, bên cạnh việc lựa chọn quà Tết cho nhân viên, khách hàng và đối tác, nhiều doanh nghiệp còn quan tâm đến một vấn đề quan trọng: Quà Tết doanh nghiệp có được tính vào chi phí hợp lý khi quyết toán thuế hay không?
Đây không chỉ là câu chuyện về ngân sách quà tặng mà còn liên quan trực tiếp đến thuế thu nhập doanh nghiệp (TNDN), thuế giá trị gia tăng (GTGT), hóa đơn và hồ sơ kế toán. Một khoản chi mua quà Tết dù có giá trị thực tế, phục vụ hoạt động kinh doanh nhưng vẫn có thể không được chấp nhận khi tính thuế nếu doanh nghiệp không đáp ứng các điều kiện theo quy định.
Vậy chi phí quà Tết cho nhân viên, khách hàng và đối tác được hạch toán như thế nào? Trường hợp nào được khấu trừ thuế GTGT? Doanh nghiệp cần chuẩn bị những chứng từ gì để hạn chế rủi ro khi quyết toán thuế?
Bài viết dưới đây sẽ làm rõ từng vấn đề, đồng thời cập nhật những quy định pháp luật cần lưu ý khi chuẩn bị quà Tết doanh nghiệp cho mùa Tết 2027.
1. Quà Tết doanh nghiệp có được tính vào chi phí hợp lý không?
Có. Chi phí mua quà Tết doanh nghiệp có thể được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, nếu đáp ứng các điều kiện pháp luật hiện hành.
Trong thực tế, thuật ngữ “chi phí hợp lý” được sử dụng khá phổ biến. Tuy nhiên, khi xét dưới góc độ thuế, cách gọi chính xác là “chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp”.
Theo Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, có hiệu lực từ ngày 01/10/2025, và Điều 9 Nghị định 320/2025/NĐ-CP, doanh nghiệp cần đáp ứng những điều kiện cơ bản về mục đích khoản chi, hóa đơn chứng từ và phương thức thanh toán.
Điều đáng chú ý là không phải tất cả khoản chi quà Tết đều được xử lý giống nhau. Việc tặng quà cho nhân viên có thể được xem xét theo chính sách phúc lợi, trong khi quà Tết dành cho khách hàng, đối tác thường được đánh giá dựa trên mối liên hệ với hoạt động sản xuất, kinh doanh.
Dưới đây là bảng tổng hợp để doanh nghiệp dễ hình dung:
| Đối tượng nhận quà | Khả năng tính chi phí được trừ |
|---|---|
| Nhân viên, người lao động | Được xem xét theo quy định về chi phí phúc lợi hoặc chế độ thu nhập phù hợp |
| Khách hàng hiện tại | Được trừ nếu phục vụ hoạt động kinh doanh và đủ hồ sơ |
| Đối tác kinh doanh | Được trừ nếu chứng minh được mục đích kinh doanh |
| Khách hàng tiềm năng | Được trừ nếu có cơ sở chứng minh hoạt động tiếp thị, phát triển khách hàng |
| Cá nhân không liên quan đến hoạt động kinh doanh | Có nguy cơ không được chấp nhận |
Như vậy, doanh nghiệp hoàn toàn có thể chủ động xây dựng ngân sách quà Tết ngay từ đầu năm hoặc trước mùa cao điểm, thay vì chờ đến thời điểm quyết toán thuế mới tìm cách hoàn thiện hồ sơ.
2. Điều kiện để chi phí quà Tết doanh nghiệp được trừ khi tính thuế TNDN
Một bộ quà Tết có hóa đơn hợp lệ chưa đồng nghĩa với việc toàn bộ chi phí sẽ tự động được cơ quan thuế chấp nhận. Doanh nghiệp cần quan tâm đến ba nhóm điều kiện quan trọng.
2.1. Khoản chi quà Tết phải liên quan đến hoạt động sản xuất, kinh doanh
Đây là cơ sở đầu tiên để xác định tính hợp lệ của chi phí.
Đối với quà Tết tặng khách hàng và đối tác, doanh nghiệp cần thể hiện được mối liên hệ giữa việc tặng quà với hoạt động kinh doanh, chẳng hạn như chăm sóc khách hàng hiện hữu, duy trì quan hệ hợp tác hoặc triển khai chương trình tri ân cuối năm.
Một công ty phân phối có thể xây dựng chương trình tặng quà cho hệ thống đại lý. Doanh nghiệp cung cấp dịch vụ có thể gửi quà tri ân đến khách hàng đã sử dụng dịch vụ trong năm. Những hoạt động này có cơ sở kinh doanh rõ ràng hơn khi được thể hiện bằng kế hoạch, quyết định và danh sách người nhận.
Với quà Tết cho người lao động, cần xem xét riêng quy định về phúc lợi và chế độ đãi ngộ.
2.2. Có đầy đủ hóa đơn, chứng từ hợp pháp
Khi đặt mua quà Tết doanh nghiệp, bộ phận kế toán nên yêu cầu nhà cung cấp xuất hóa đơn đúng thông tin của đơn vị mua hàng.
Đối với đơn hàng có nhiều loại sản phẩm, thông tin trên hóa đơn cần phù hợp với thực tế giao dịch và quy định về hóa đơn điện tử.
Bên cạnh hóa đơn, doanh nghiệp nên lưu hợp đồng, báo giá, đơn đặt hàng, chứng từ giao nhận và các tài liệu thể hiện mục đích tặng quà. Những tài liệu này giúp giải trình bản chất khoản chi khi cần thiết.
2.3. Thanh toán không dùng tiền mặt đối với khoản mua từ 5 triệu đồng
Đây là thay đổi đặc biệt quan trọng đối với doanh nghiệp chuẩn bị quà Tết 2027.
Theo Điều 9 Nghị định 320/2025/NĐ-CP, đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt theo quy định, trừ trường hợp đặc thù được pháp luật cho phép.
Ví dụ, doanh nghiệp đặt 100 hộp quà Tết với đơn giá 650.000 đồng/hộp, tổng giá trị đơn hàng 65 triệu đồng. Để đáp ứng điều kiện thanh toán, doanh nghiệp nên thực hiện chuyển khoản hợp lệ và lưu đầy đủ chứng từ ngân hàng.
Không nên chia nhỏ hóa đơn hoặc chia nhỏ khoản thanh toán chỉ nhằm né tránh điều kiện thanh toán không dùng tiền mặt.
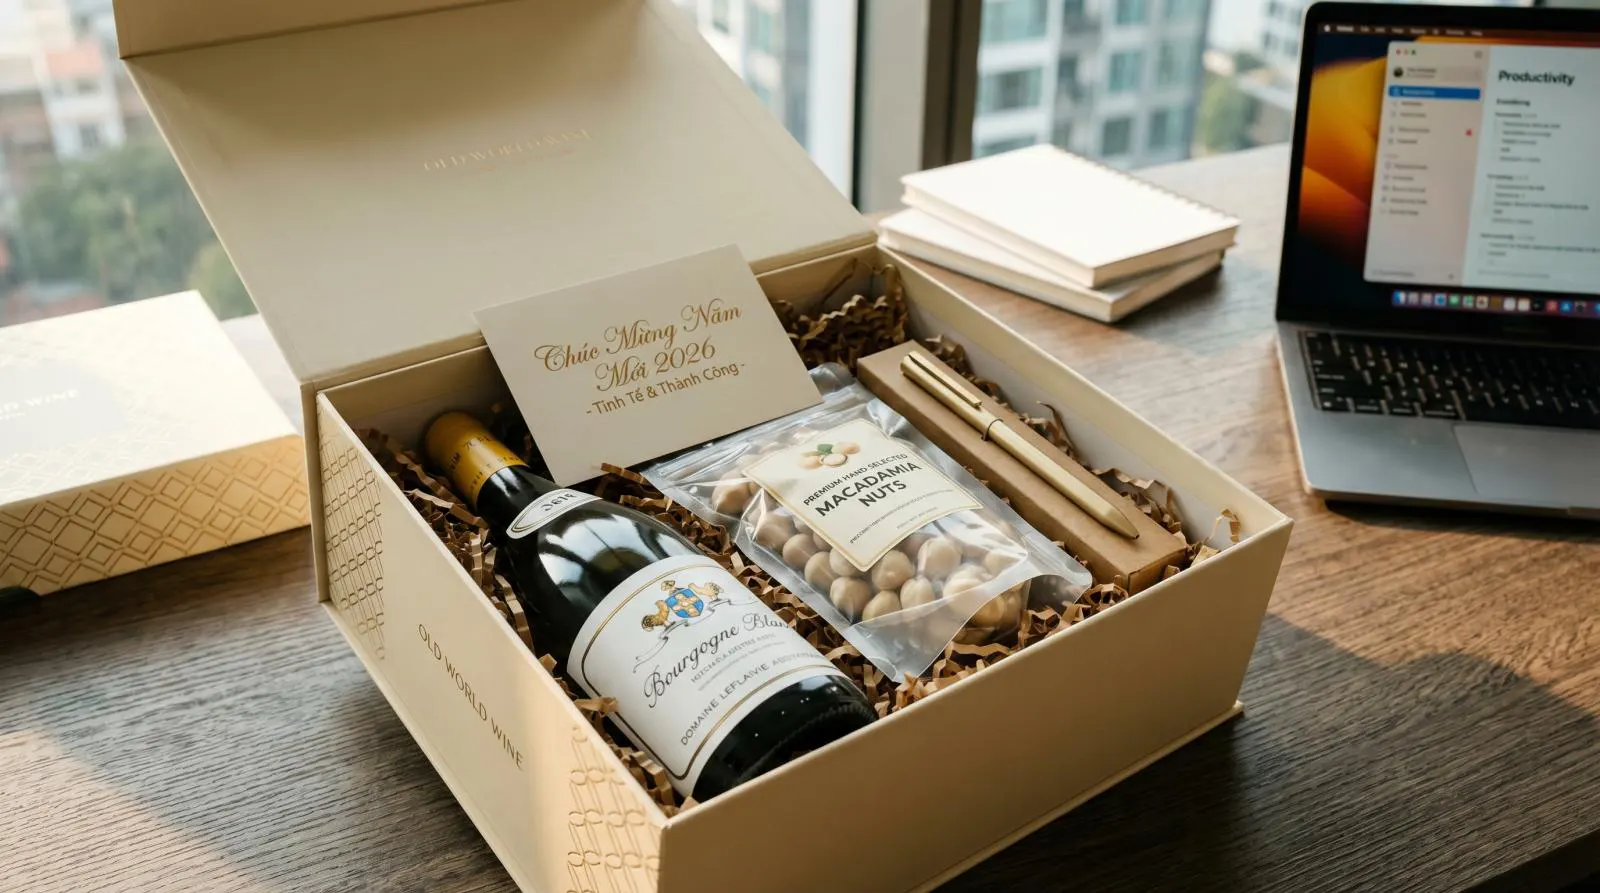
3. Chi phí quà Tết cho nhân viên có được trừ thuế không?
Tặng quà Tết cho nhân viên là hoạt động quen thuộc tại nhiều doanh nghiệp Việt Nam. Sau một năm làm việc, một hộp quà được chuẩn bị chu đáo không chỉ mang ý nghĩa vật chất mà còn thể hiện sự ghi nhận đối với những đóng góp của người lao động.
Tuy nhiên, dưới góc độ thuế, chi phí quà Tết cho nhân viên cần được phân loại đúng bản chất.
Quà Tết cho nhân viên thuộc khoản chi phúc lợi
Theo điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP, phần chi có tính chất phúc lợi trực tiếp cho người lao động vượt quá một tháng lương bình quân thực tế thực hiện trong năm tính thuế không được trừ khi xác định thu nhập chịu thuế TNDN.
Các khoản phúc lợi bao gồm chi nghỉ mát, hỗ trợ điều trị bệnh, hỗ trợ đi lại dịp lễ Tết và những khoản chi có tính chất phúc lợi khác. Quà Tết dành cho nhân viên có thể thuộc nhóm này nếu được xác định là khoản phúc lợi.
Ví dụ minh họa về giới hạn chi phí phúc lợi
| Khoản mục | Số tiền |
|---|---|
| Quỹ lương thực hiện trong năm | 12 tỷ đồng |
| Một tháng lương bình quân | 1 tỷ đồng |
| Chi phúc lợi khác | 700 triệu đồng |
| Ngân sách quà Tết nhân viên | 200 triệu đồng |
| Tổng chi phí phúc lợi | 900 triệu đồng |
| Giới hạn chi phí phúc lợi được trừ | 1 tỷ đồng |
| Phần ngân sách còn trong giới hạn | 100 triệu đồng |
Kết luận: Tổng chi phí phúc lợi của doanh nghiệp là 900 triệu đồng, thấp hơn giới hạn một tháng lương bình quân (1 tỷ đồng). Vì vậy, toàn bộ 900 triệu đồng có thể được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, với điều kiện đáp ứng đầy đủ quy định về hóa đơn, chứng từ và thanh toán.
Doanh nghiệp cần lưu ý rằng giới hạn này áp dụng cho tổng các khoản chi có tính chất phúc lợi trực tiếp cho người lao động trong năm, không phải chỉ riêng chi phí quà Tết.
Trường hợp khoản tặng cho nhân viên được xác định là tiền lương, tiền thưởng hoặc lợi ích từ quan hệ lao động thì cần xem xét theo quy định tương ứng, bao gồm cả nghĩa vụ thuế thu nhập cá nhân nếu phát sinh. Không nên mặc nhiên áp dụng cùng một cách xử lý cho mọi hình thức tặng quà.
4. Quà Tết tặng khách hàng, đối tác có được tính vào chi phí hợp lý không?
Đối với nhiều doanh nghiệp, quà Tết dành tặng khách hàng và đối tác là một phần của hoạt động chăm sóc quan hệ kinh doanh cuối năm.
Khác với quà Tết cho nhân viên, chi phí quà Tết tặng khách hàng và đối tác không mặc nhiên chịu giới hạn một tháng lương bình quân của nhóm chi phúc lợi người lao động.
Theo quy định chung của Luật Thuế TNDN và Nghị định 320/2025/NĐ-CP, khoản chi này có thể được trừ nếu thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh, có đủ chứng từ và đáp ứng điều kiện thanh toán.
Chẳng hạn, một doanh nghiệp có 150 khách hàng thường xuyên, dự kiến tặng mỗi khách hàng một bộ quà Tết trị giá 800.000 đồng. Tổng ngân sách là 120 triệu đồng.
Để chứng minh mục đích kinh doanh, doanh nghiệp nên xây dựng chương trình tri ân khách hàng, phê duyệt ngân sách và lưu danh sách các đơn vị nhận quà. Khi có sự thống nhất giữa kế hoạch, hóa đơn và chứng từ giao nhận, khoản chi sẽ có cơ sở giải trình rõ ràng hơn.
Điều quan trọng không nằm ở việc hộp quà có đắt tiền hay không, mà ở tính thực tế và hợp lý của hoạt động tặng quà đối với doanh nghiệp.
5. Mua quà Tết doanh nghiệp có được khấu trừ thuế GTGT không?
Bên cạnh thuế thu nhập doanh nghiệp, thuế GTGT cũng là vấn đề được bộ phận kế toán đặc biệt quan tâm khi đặt mua quà Tết số lượng lớn.
Theo Luật Thuế GTGT số 48/2024/QH15 và Nghị định 181/2025/NĐ-CP, việc khấu trừ thuế GTGT đầu vào phụ thuộc vào mục đích sử dụng hàng hóa, phương pháp tính thuế của doanh nghiệp và việc đáp ứng các điều kiện khấu trừ theo quy định.
5.1. Điều kiện khấu trừ thuế GTGT đầu vào
Đối với doanh nghiệp kê khai thuế theo phương pháp khấu trừ, thuế GTGT đầu vào của quà Tết có thể được khấu trừ khi đáp ứng điều kiện pháp luật, trong đó cần chú ý:
Có hóa đơn GTGT hợp pháp của hàng hóa, dịch vụ mua vào.
Hàng hóa phục vụ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT hoặc thuộc trường hợp được khấu trừ theo quy định.
Có chứng từ thanh toán không dùng tiền mặt đối với giao dịch mua vào từ 5 triệu đồng trở lên, trừ trường hợp ngoại lệ.
Thực hiện đầy đủ nghĩa vụ về hóa đơn, kê khai thuế đối với hàng hóa biếu tặng.
Đặc biệt, từ ngày 01/07/2025, ngưỡng thanh toán không dùng tiền mặt để đáp ứng điều kiện khấu trừ thuế GTGT đầu vào đã được quy định ở mức từ 5 triệu đồng, thay vì ngưỡng 20 triệu đồng quen thuộc trước đây.
5.2. Quà Tết biếu tặng có phải xuất hóa đơn không?
Có. Theo nguyên tắc chung, doanh nghiệp phải lập hóa đơn khi xuất hàng hóa để biếu, tặng, kể cả trường hợp không thu tiền của người nhận.
Quy định này được thể hiện tại khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP, có hiệu lực từ ngày 01/06/2025.
Đối với hàng hóa dùng để biếu, tặng, giá tính thuế GTGT về nguyên tắc được xác định theo giá của hàng hóa cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động biếu tặng, trừ những trường hợp pháp luật có quy định riêng.
Điều này có nghĩa là doanh nghiệp cần phân biệt hai nghiệp vụ:
Khi mua quà Tết: Nhận hóa đơn đầu vào từ nhà cung cấp và xác định số thuế GTGT được khấu trừ nếu đáp ứng điều kiện.
Khi xuất quà Tết để tặng: Lập hóa đơn đầu ra và xác định nghĩa vụ thuế GTGT theo quy định đối với hàng biếu tặng.
Theo quy định sửa đổi về nội dung hóa đơn tại Nghị định 70/2025/NĐ-CP, trường hợp đáp ứng điều kiện, doanh nghiệp có thể lập hóa đơn tổng giá trị hàng biếu tặng kèm danh sách người nhận và lưu hồ sơ liên quan.
6. Hồ sơ chứng từ cần chuẩn bị khi mua quà Tết doanh nghiệp
Một trong những sai sót thường gặp khi mua quà Tết số lượng lớn là doanh nghiệp chỉ quan tâm đến hóa đơn mua hàng mà chưa xây dựng hồ sơ đầy đủ cho hoạt động biếu tặng.
Trên thực tế, kế toán nên chuẩn bị chứng từ ngay từ thời điểm lập kế hoạch mua quà, thay vì bổ sung khi đã hoàn tất việc giao tặng.
Đối với các chương trình quà Tết doanh nghiệp, hồ sơ nên được tổ chức theo ba giai đoạn.
Giai đoạn 1: Trước khi đặt mua quà Tết
Kế hoạch tặng quà, dự toán ngân sách, quyết định phê duyệt chương trình, danh sách khách hàng, đối tác hoặc nhân viên dự kiến nhận quà.
Giai đoạn 2: Khi mua và nhận hàng
Báo giá, hợp đồng hoặc đơn đặt hàng, hóa đơn điện tử, chứng từ thanh toán, phiếu nhập kho hoặc biên bản giao nhận hàng hóa.
Phiếu xuất kho, danh sách người nhận, biên bản bàn giao hoặc chứng từ vận chuyển phù hợp, hóa đơn đầu ra đối với hàng biếu tặng và bảng đối chiếu số lượng.
Không phải mọi tài liệu kể trên đều là thành phần hồ sơ bắt buộc giống nhau trong mọi trường hợp. Tuy nhiên, việc lưu giữ đầy đủ sẽ giúp doanh nghiệp chứng minh tính thực tế, mục đích và giá trị của khoản chi.
Ngoài ra, Thông tư 20/2026/TT-BTC ngày 12/03/2026 của Bộ Tài chính đã hướng dẫn thêm về hồ sơ của các khoản chi được trừ. Doanh nghiệp nên đối chiếu quy định này với từng loại khoản chi cụ thể khi quyết toán thuế.
7. Hạch toán chi phí quà Tết doanh nghiệp như thế nào?
Việc hạch toán quà Tết phụ thuộc vào mục đích sử dụng, đối tượng nhận quà và chế độ kế toán mà doanh nghiệp đang áp dụng.
Đối với quà Tết tặng khách hàng, đối tác
Nếu quà Tết phục vụ hoạt động chăm sóc khách hàng, quảng bá thương hiệu hoặc phát triển kinh doanh, doanh nghiệp có thể xem xét ghi nhận vào nhóm chi phí bán hàng hoặc chi phí phù hợp với bản chất nghiệp vụ.
Ví dụ, với doanh nghiệp áp dụng hệ thống tài khoản có TK 641, khoản quà tặng phục vụ hoạt động bán hàng có thể được theo dõi tại tài khoản này. Tuy nhiên, cần kiểm tra chế độ kế toán thực tế và cách thức mua, nhập kho, xuất tặng.
Đối với quà Tết tặng nhân viên
Nếu khoản chi được xác định là phúc lợi người lao động, kế toán cần xem xét nguồn chi và bản chất nghiệp vụ trước khi lựa chọn tài khoản hạch toán.
Không nên tự động đưa mọi khoản quà Tết cho nhân viên vào chi phí tiền lương, bởi việc phân loại có thể ảnh hưởng đến thuế TNDN và thuế thu nhập cá nhân.
Một điểm cần phân biệt là chi phí được ghi nhận trên sổ kế toán không đồng nghĩa với chi phí được trừ khi tính thuế TNDN. Khi quyết toán, kế toán vẫn phải xác định những khoản không đáp ứng điều kiện thuế để thực hiện điều chỉnh.
8. Những sai lầm khiến chi phí quà Tết doanh nghiệp có nguy cơ bị loại khi quyết toán thuế
Không ít doanh nghiệp có kế hoạch tặng quà Tết bài bản nhưng lại gặp khó khăn khi tập hợp chứng từ. Những sai sót thường xuất phát từ các công việc tưởng chừng rất nhỏ.
Mua quà Tết nhưng không lấy hóa đơn hợp lệ
Một số doanh nghiệp lựa chọn nhà cung cấp dựa chủ yếu vào giá bán mà bỏ qua khả năng xuất hóa đơn. Điều này khiến việc chứng minh khoản chi gặp khó khăn, đặc biệt đối với đơn hàng lớn.
Thanh toán tiền mặt không đúng điều kiện
Với ngưỡng thanh toán không dùng tiền mặt từ 5 triệu đồng theo các quy định hiện hành, doanh nghiệp cần kiểm soát phương thức thanh toán ngay từ khâu đặt hàng.
Không có căn cứ xác định đối tượng nhận quà
Khi doanh nghiệp mua hàng trăm hộp quà nhưng không lưu kế hoạch, danh sách người nhận hoặc tài liệu bàn giao phù hợp, việc giải trình mục đích khoản chi có thể trở nên khó khăn.
Không lập hóa đơn khi xuất quà biếu tặng
Đây là rủi ro về nghĩa vụ hóa đơn và thuế GTGT. Việc đã có hóa đơn mua vào không thay thế nghĩa vụ lập hóa đơn khi xuất hàng biếu tặng theo quy định.
Không theo dõi tổng chi phúc lợi cho nhân viên
Doanh nghiệp có thể chi quà Tết, nghỉ mát, hỗ trợ hiếu hỷ và nhiều chế độ phúc lợi khác trong cùng một năm. Nếu không tổng hợp, rất dễ bỏ sót giới hạn chi phí phúc lợi khi tính thuế TNDN.
9. Doanh nghiệp nên lựa chọn nhà cung cấp quà Tết như thế nào để thuận tiện cho kế toán?
Khi lựa chọn đơn vị cung cấp quà Tết doanh nghiệp, giá bán và mẫu mã luôn là những yếu tố quan trọng. Tuy nhiên, với khách hàng mua số lượng lớn, khả năng cung cấp chứng từ đầy đủ và phối hợp trong quá trình giao nhận cũng cần được đặt lên hàng đầu.
Một nhà cung cấp chuyên nghiệp nên có báo giá rõ ràng, mô tả cụ thể thành phần bộ quà, khả năng xuất hóa đơn hợp pháp và quy trình bàn giao có thể đối chiếu.
Đối với những doanh nghiệp cần giao quà tại nhiều chi nhánh hoặc gửi trực tiếp cho đối tác, việc quản lý danh sách giao nhận càng quan trọng. Mỗi đợt giao hàng nên có thông tin số lượng, địa điểm và người nhận phù hợp với kế hoạch đã được phê duyệt.
Ngoài ra, doanh nghiệp có thể cân nhắc lựa chọn hộp quà Tết in logo theo nhận diện thương hiệu. Thiết kế riêng giúp chương trình tri ân có sự thống nhất, đồng thời tạo dấu ấn với khách hàng và đối tác. Tuy nhiên, việc in logo không tự động quyết định tính được trừ của khoản chi; các điều kiện thuế vẫn phải được đáp ứng.
Để chuẩn bị sớm cho Tết 2027, doanh nghiệp có thể tham khảo các mẫu quà Tết doanh nghiệp và trao đổi trước với nhà cung cấp về phương án thiết kế, báo giá, xuất hóa đơn và giao hàng số lượng lớn.
10. Câu hỏi thường gặp về chi phí quà Tết doanh nghiệp
Quà Tết doanh nghiệp có được tính vào chi phí hợp lý không?
Có, nếu khoản chi đáp ứng điều kiện được trừ theo quy định về thuế TNDN. Doanh nghiệp cần phân biệt quà tặng khách hàng, đối tác với quà tặng nhân viên để áp dụng quy định phù hợp.
Chi phí quà Tết tặng khách hàng có bị giới hạn mức chi không?
Không có một mức trần riêng áp dụng chung cho tất cả chi phí quà Tết tặng khách hàng theo quy định được trừ hiện hành. Tuy nhiên, doanh nghiệp phải chứng minh được mối liên hệ với hoạt động kinh doanh, tính thực tế và đáp ứng các điều kiện chứng từ.
Mua quà Tết dưới 5 triệu đồng có cần hóa đơn không?
Có. Ngưỡng 5 triệu đồng liên quan đến điều kiện chứng từ thanh toán không dùng tiền mặt trong những trường hợp quy định, không có nghĩa là khoản mua dưới mức này được miễn yêu cầu về hóa đơn, chứng từ.
Quà Tết cho nhân viên có bị giới hạn một tháng lương không?
Nếu được xác định là khoản chi có tính chất phúc lợi trực tiếp cho người lao động, khoản chi này được tính chung với các khoản phúc lợi khác để xác định giới hạn một tháng lương bình quân thực tế thực hiện trong năm tính thuế.
Doanh nghiệp tặng quà Tết cho khách hàng có phải xuất hóa đơn không?
Theo nguyên tắc chung là có. Doanh nghiệp cần thực hiện quy định về lập hóa đơn đối với hàng biếu tặng, kể cả khi không thu tiền của người nhận.
Mua quà Tết năm 2026 để tặng dịp Tết 2027 thì hạch toán vào năm nào?
Cần căn cứ thời điểm phát sinh và bản chất nghiệp vụ, thời điểm nhận hàng, nhập kho, xuất tặng cũng như nguyên tắc kế toán dồn tích. Không nên mặc nhiên ghi toàn bộ giá trị quà mua trong năm 2026 thành chi phí của năm 2026 nếu hàng vẫn còn tồn kho và chưa được sử dụng.
11. Kết luận
Quà Tết doanh nghiệp có được tính vào chi phí hợp lý không? Câu trả lời là có, nhưng không phải mọi khoản chi quà Tết đều mặc nhiên được chấp nhận khi quyết toán thuế.
Đối với quà Tết tặng khách hàng và đối tác, doanh nghiệp cần chứng minh mục đích phục vụ hoạt động kinh doanh, có hóa đơn chứng từ và thanh toán đúng quy định. Với quà Tết cho nhân viên, cần xem xét bản chất khoản chi và giới hạn phúc lợi nếu thuộc nhóm này.
Đặc biệt, trong mùa Tết 2027, doanh nghiệp nên chú ý ngưỡng thanh toán không dùng tiền mặt từ 5 triệu đồng, quy định về hóa đơn hàng biếu tặng và việc lưu trữ hồ sơ giao nhận.
Chuẩn bị quà Tết sớm không chỉ giúp doanh nghiệp lựa chọn được sản phẩm phù hợp với ngân sách mà còn tạo điều kiện để bộ phận mua hàng, nhân sự và kế toán phối hợp chặt chẽ hơn. Một chương trình quà Tết được tổ chức chu đáo sẽ vừa thể hiện sự trân trọng dành cho người nhận, vừa hạn chế những vướng mắc không đáng có khi quyết toán thuế.


